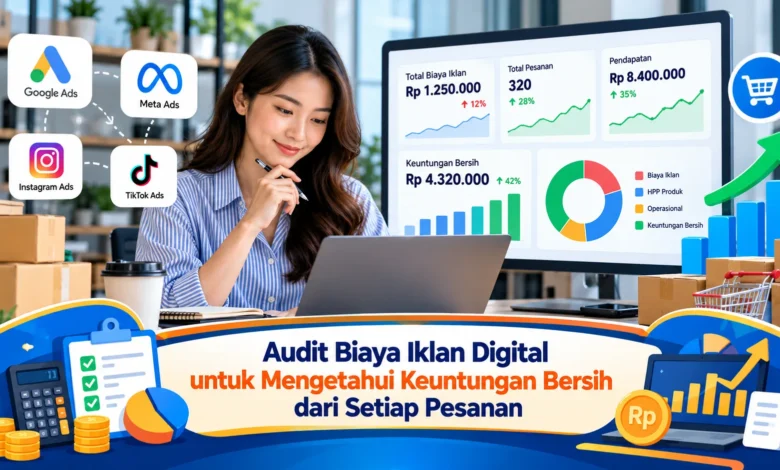
Anggaran iklan digital yang besar tidak selalu menghasilkan keuntungan tinggi bagi sebuah usaha. Banyak pelaku UMKM merasa kampanye pemasaran berhasil ketika jumlah pesanan meningkat, padahal biaya promosi, produksi, pengemasan, dan potongan platform dapat mengurangi pendapatan secara signifikan. Dalam menjalankan Bisnis, memahami keuntungan bersih dari setiap transaksi menjadi langkah penting agar pengeluaran iklan tidak menghabiskan margin penjualan. Audit biaya iklan digital membantu pemilik usaha mengetahui hubungan antara dana promosi, biaya memperoleh pelanggan, dan keuntungan yang benar-benar tersisa. Melalui pencatatan transaksi yang akurat serta evaluasi indikator pemasaran, pengusaha dapat menentukan kampanye yang layak dipertahankan, diperbaiki, atau dihentikan.
Pentingnya Audit Biaya Iklan Digital dalam Mengelola Bisnis
Audit biaya iklan digital merupakan proses penting yang memudahkan pengelola UMKM mengukur hasil pengeluaran promosi terhadap keuntungan penjualan. Pada kegiatan pemasaran online, pengusaha sering mengutamakan pengamatan pada banyaknya klik promosi. Padahal, tingginya aktivitas pemasaran tidak selalu mencerminkan kondisi finansial yang sehat. Untuk memberikan gambaran, sebuah toko online mungkin berhasil meningkatkan penjualan setelah menaikkan anggaran iklan. Walaupun penjualannya meningkat, keuntungan dapat menjadi kecil setelah seluruh biaya diperhitungkan. Oleh sebab itu, audit diperlukan untuk menilai kelayakan pengeluaran iklan secara menyeluruh.
Selain membantu mengendalikan pengeluaran, audit pemasaran juga menghasilkan gambaran yang lebih jelas mengenai perbedaan efektivitas saluran promosi. Pemilik toko digital dapat membandingkan biaya memperoleh pesanan dari sejumlah saluran pemasaran. Sebagai ilustrasi, promosi melalui media sosial mungkin memiliki pengeluaran akuisisi yang berbeda dibandingkan iklan pada marketplace. Analisis antarplatform ini membantu mengidentifikasi kampanye yang lebih menguntungkan. Walaupun begitu, hasil evaluasi perlu menggunakan dasar perhitungan yang konsisten. Melalui analisis yang terarah, keputusan pemasaran dapat lebih didasarkan pada data.
Mengidentifikasi Seluruh Komponen Biaya dalam Setiap Pesanan
Langkah awal dalam audit adalah mengidentifikasi seluruh komponen pengeluaran. Komponen yang perlu dihitung tidak hanya berasal dari dana promosi, tetapi juga pengeluaran produksi, kemasan, subsidi pengiriman, biaya transaksi, serta komisi platform penjualan. Dalam praktik penjualan online, sebuah produk dengan harga Rp200.000 mungkin membutuhkan pengeluaran produksi tertentu. Meski demikian, setelah biaya pengemasan diperhitungkan, keuntungan yang tersisa dapat berkurang secara signifikan. Dengan demikian, pemilik Bisnis perlu memisahkan setiap jenis biaya untuk memastikan hasil audit lebih akurat.
Sebagai pelengkap biaya variabel, pengusaha perlu menghitung pengeluaran operasional berkala. Pengeluaran fasilitas operasional, gaji administratif, langganan perangkat lunak, dan penyusutan peralatan dapat memengaruhi keuntungan keseluruhan. Beban berkala tersebut dapat diperhitungkan secara proporsional dalam evaluasi transaksi. Sebagai ilustrasi, jika biaya tetap bulanan mencapai Rp3.000.000 dan terdapat 200 pesanan, alokasi rata-ratanya menjadi Rp15.000 per pesanan. Nominal alokasi tersebut merupakan metode sederhana untuk membaca profitabilitas, bukan jaminan bahwa seluruh pesanan menanggung biaya secara identik. Melalui pengelompokan biaya yang konsisten, pemilik usaha dapat memperkirakan keuntungan dengan lebih tepat.
Langkah Mengukur Biaya Akuisisi dan Margin Keuntungan Produk
Setelah seluruh biaya teridentifikasi, langkah berikutnya adalah mengukur biaya memperoleh pesanan melalui promosi. Metode evaluasi yang cukup praktis adalah biaya per akuisisi pesanan atau cost per acquisition. Untuk kampanye yang berfokus pada transaksi, biaya tersebut dihitung dengan membagi total pengeluaran iklan dengan jumlah pesanan yang berhasil diperoleh dan diatribusikan kepada kampanye. Untuk ilustrasi, pengeluaran iklan Rp2.000.000 menghasilkan 50 pesanan valid yang berasal dari kampanye. Dengan demikian, biaya iklan rata-rata mencapai Rp40.000 per pesanan. Walaupun angka tersebut mudah diperoleh, jumlah pesanan harus menghindari penghitungan konversi yang tidak valid. Langkah tersebut membantu meningkatkan keakuratan hasil audit.
Dalam menentukan hasil finansial setiap transaksi, pengusaha dapat menggunakan pendekatan pendapatan setelah biaya. Sebagai simulasi, produk dengan harga jual Rp200.000 memiliki harga pokok Rp90.000, biaya kemasan Rp10.000, subsidi pengiriman Rp12.000, biaya platform Rp8.000, dan biaya iklan Rp40.000. Jumlah biaya variabel tersebut mencapai Rp160.000, sehingga margin kontribusi yang tersisa sebesar Rp40.000. Jika pembebanan operasional rata-rata sebesar Rp15.000, maka perkiraan hasil per pesanan menjadi Rp25.000 sebelum pajak dan biaya lain yang belum dicatat. Hal penting yang harus diperhatikan, angka tersebut masih memerlukan penyesuaian jika terdapat pengeluaran tambahan. Berdasarkan pendekatan yang konsisten, pelaku Bisnis dapat memperkirakan batas biaya iklan yang layak.
Mengevaluasi Hubungan Pendapatan Iklan dan Keuntungan Usaha
Selain menghitung biaya per pesanan, pemilik usaha dapat mengevaluasi rasio pendapatan terhadap biaya iklan. Rasio pengembalian belanja iklan dihitung dengan mengukur pendapatan terkait iklan per satuan pengeluaran pemasaran. Sebagai contoh, biaya iklan Rp2.000.000 menghasilkan pendapatan teratribusi Rp10.000.000 sehingga ROAS mencapai 5 atau lima kali. Berdasarkan angka ini, setiap Rp1 pengeluaran iklan berkaitan dengan Rp5 pendapatan teratribusi. Walaupun demikian, ROAS tinggi tidak memasukkan seluruh pengeluaran operasional. Barang yang memiliki biaya produksi besar mungkin belum memberikan laba yang memadai. Dengan mempertimbangkan kondisi tersebut, ROAS sebaiknya dibaca bersama margin kontribusi.
Kualitas penghubungan pesanan dengan iklan juga menentukan keandalan evaluasi dalam menilai hasil pemasaran digital. Masing-masing saluran pemasaran dapat memiliki aturan pencatatan transaksi yang tidak sama. Sebagai contoh, pelanggan mungkin melihat iklan di media sosial sebelum memesan produk melalui toko. Ketika laporan konversi saling tumpang tindih, hasil pemasaran dapat mengalami penghitungan ganda. Untuk mengurangi masalah ini, pemilik Bisnis perlu mengevaluasi data penjualan berdasarkan identitas pesanan. Penerapan penanda kampanye dapat mempermudah penelusuran sumber kunjungan tanpa menghitung satu transaksi sebagai beberapa pesanan berbeda.
Cara Mengurangi Biaya Pemasaran Digital Tanpa Menghambat Penjualan
Ketika perhitungan keuntungan sudah tersedia, pelaku UMKM perlu menyusun langkah optimasi berdasarkan hasil evaluasi transaksi. Kampanye yang membutuhkan pengeluaran besar per pesanan sebaiknya ditinjau kembali. Beberapa faktor yang dapat diperhatikan meliputi kesesuaian sasaran pelanggan, kualitas materi promosi, halaman produk, dan pengalaman pelanggan saat memesan. Sebagai contoh, iklan mungkin berhasil menarik perhatian pengunjung, tetapi hanya sedikit orang membeli. Kondisi ini dapat menunjukkan perlunya evaluasi penawaran. Dengan perbaikan berdasarkan hasil pengamatan, pemilik usaha dapat mengurangi risiko pemborosan anggaran.
Selain memperbaiki iklan yang kurang efisien, pelaku Bisnis dapat memprioritaskan produk dengan margin sehat. Namun demikian, keputusan menaikkan anggaran sebaiknya tidak hanya berdasarkan hasil masa lalu. Ketika anggaran promosi ditingkatkan, biaya memperoleh pelanggan dapat berubah sesuai persaingan. Untuk menjaga efisiensi, peningkatan anggaran sebaiknya dilakukan secara terukur. Pemilik usaha juga dapat menetapkan batas biaya akuisisi berdasarkan struktur biaya produk. Jika margin kontribusi sebelum iklan Rp70.000, biaya iklan perlu ditetapkan lebih rendah dari angka tersebut agar kontribusi tetap positif. Pendekatan ini membantu menghindari pertumbuhan penjualan yang justru merugikan.
Rangkuman Pentingnya Menghitung Laba Setiap Pesanan Digital
Pemeriksaan profitabilitas kampanye digital merupakan langkah penting untuk memahami keuntungan setiap pesanan. Berdasarkan perhitungan transaksi yang terstruktur, pelaku Bisnis dapat mengetahui jumlah margin yang benar-benar tersisa. Ukuran kinerja berupa CPA, ROAS, margin kontribusi, dan alokasi biaya operasional perlu dievaluasi sebagai bagian dari analisis menyeluruh. Berdasarkan prinsip tersebut, keputusan anggaran dapat mengutamakan efisiensi daripada sekadar volume transaksi. Evaluasi kampanye yang berkesinambungan juga memberikan dasar perbaikan pemasaran ketika kondisi pasar berubah.
Sebagai prinsip pengelolaan usaha, keberhasilan iklan digital tidak semata-mata bergantung pada jumlah klik. Pemilik UMKM sebaiknya memprioritaskan evaluasi pada produk dengan biaya promosi terbesar sebelum memperluas pemeriksaan ke seluruh saluran. Pencatatan yang konsisten membantu menjaga penggunaan anggaran tetap terkendali. Berkat analisis yang terencana, setiap dana iklan dapat dikelola sesuai target profitabilitas. Pendekatan seperti apa yang menurut Anda efektif dalam mengevaluasi efektivitas promosi digital? Ceritakan metode audit yang pernah Anda terapkan agar diskusi mengenai pengelolaan iklan digital semakin berkembang.