Diskon sering digunakan untuk menarik perhatian pelanggan, meningkatkan transaksi, atau menghabiskan stok tertentu. Namun, potongan harga yang ditentukan tanpa memahami struktur biaya dapat membuat penjualan terlihat ramai tetapi menghasilkan keuntungan yang sangat tipis, bahkan berpotensi menimbulkan kerugian. Dalam menjalankan Bisnis, pemilik usaha perlu mengetahui terlebih dahulu biaya tetap dan biaya variabel yang harus ditanggung sebelum menentukan besarnya diskon. Pemisahan kedua jenis biaya tersebut membantu menghitung batas harga yang masih aman, memperkirakan margin keuntungan, serta menyusun program promosi yang menarik bagi pelanggan tanpa mengganggu kesehatan keuangan usaha.
Memahami Dua Komponen Biaya Utama dalam Bisnis
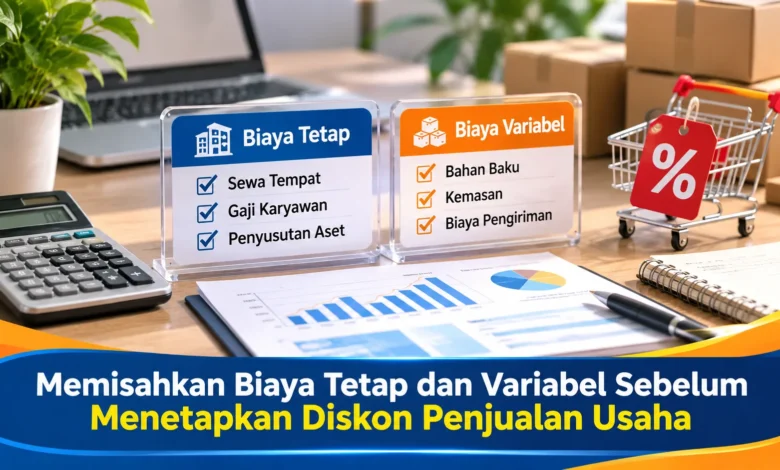
Hal penting sebelum menyusun strategi promosi adalah mengetahui struktur pengeluaran Bisnis. Pengeluaran tetap merupakan biaya yang tidak langsung mengikuti jumlah produk terjual. Contohnya dapat berupa sewa tempat, gaji tetap, biaya perangkat lunak, atau biaya administrasi tertentu. Sementara itu, biaya yang berubah mengikuti aktivitas penjualan biasanya meningkat ketika jumlah produk yang dijual bertambah, seperti bahan baku, kemasan, komisi transaksi, dan biaya produksi tertentu.
Mengelompokkan pengeluaran berdasarkan sifatnya membantu pemilik Bisnis melihat biaya minimum yang harus ditanggung. Jika semua biaya tidak dikelompokkan dengan jelas, pemilik usaha dapat kurang akurat dalam menetapkan harga. Pembagian biaya yang jelas membuat keputusan diskon tidak hanya didasarkan pada perkiraan. Dengan demikian, promosi dapat tetap memperhatikan keberlanjutan keuntungan.
Menggunakan Perhitungan Biaya untuk Menentukan Harga Aman
Setelah setiap jenis biaya berhasil dikelompokkan, langkah berikutnya adalah menghitung biaya yang berkaitan dengan produk. Komponen biaya yang melekat pada barang perlu diketahui sebelum menentukan potongan harga. Jika sebuah produk memerlukan bahan baku, packing, dan biaya pemrosesan, seluruh pengeluaran tersebut harus menjadi bagian dari biaya produk. Dengan mengetahui biaya dasar tersebut, pemilik Bisnis dapat menentukan batas potongan yang masih masuk akal.
Komponen biaya tetap juga harus masuk dalam pertimbangan karena pendapatan usaha harus cukup untuk menanggung biaya yang terus berjalan. Jika harga diskon hanya sedikit lebih tinggi daripada biaya variabel, transaksi mungkin tetap memberikan margin kecil, tetapi kontribusinya terhadap operasional bisa sangat rendah. Karena itu, potongan harga yang realistis sebaiknya mempertimbangkan struktur pengeluaran secara menyeluruh.
Menghitung Kontribusi Setiap Penjualan terhadap Biaya Tetap
Cara sederhana untuk membaca dampak diskon adalah menghitung sisa pendapatan setelah biaya variabel. Secara sederhana, margin kontribusi berasal dari selisih harga jual dan biaya variabel. Nilai tersebut digunakan untuk mendukung pembayaran pengeluaran tetap sebelum menjadi laba. Ketika diskon diterapkan pada suatu produk, margin kontribusi juga ikut mengalami penurunan. Karena itu, pelaku Bisnis perlu menghitung dampaknya sebelum promosi berjalan.
Perhitungan margin kontribusi juga dapat digunakan untuk memilih produk dengan ruang diskon lebih besar. Produk dengan margin relatif tinggi mungkin menawarkan ruang promosi yang lebih besar dibandingkan barang dengan biaya variabel yang mendekati harga jual. Dengan pendekatan tersebut, Bisnis dapat membuat potongan berbeda sesuai kondisi margin. Strategi ini membuat program diskon lebih terkendali.
Menghitung Potongan Harga yang Masih Aman
Setelah mengetahui margin produk, pemilik usaha dapat menentukan batas diskon. Batas tersebut sebaiknya menyesuaikan karakteristik masing-masing produk. Produk yang memberikan kontribusi besar pada setiap transaksi mungkin mempunyai ruang promosi lebih besar. Sebaliknya, produk yang hanya memberikan keuntungan kecil perlu dikelola dengan lebih hati-hati. Pendekatan ini membantu Bisnis mengurangi risiko penjualan ramai tetapi laba menurun.
Perencanaan potongan harga perlu pula mempertimbangkan sasaran penjualan. Jika tujuan utama adalah menghabiskan stok lama, Bisnis mungkin memprioritaskan pelepasan persediaan. Namun, jika promosi bertujuan meningkatkan transaksi rutin, tingkat diskon dapat dibuat lebih terukur. Mendefinisikan fungsi diskon sejak awal akan mengurangi keputusan berdasarkan intuisi semata.
Kesalahan Penetapan Potongan Harga yang Perlu Dihindari
Salah satu kesalahan yang sering terjadi adalah meniru promosi usaha lain tanpa menghitung kemampuan margin. Setiap Bisnis mempunyai struktur pengeluaran yang tidak sama. Diskon yang masih menguntungkan bagi kompetitor belum tentu dapat digunakan tanpa risiko. Karena itu, analisis biaya internal sebaiknya didahulukan sebelum melihat strategi pesaing.
Risiko lain yang perlu diperhatikan adalah mengabaikan biaya tambahan selama promosi. Program diskon dapat membuat volume pesanan bertambah sehingga biaya tertentu meningkat. Jika komponen tersebut diabaikan ketika membuat harga promosi, keuntungan yang diperkirakan dapat terlihat lebih tinggi daripada kenyataannya. Oleh sebab itu, pelaku Bisnis perlu melihat biaya langsung maupun tambahan agar keputusan berikutnya dapat dibuat berdasarkan data.
Mengukur Dampak Diskon terhadap Penjualan dan Keuntungan
Ketika kampanye penjualan telah dijalankan, Bisnis sebaiknya menganalisis performa promosi. Jangan hanya mengukur keberhasilan dari volume penjualan, tetapi juga hitung perubahan keuntungan serta pengeluaran. Sebuah kampanye mungkin mendorong lonjakan transaksi, tetapi jika margin turun terlalu tajam, keuntungan akhir belum tentu meningkat. Peninjauan berdasarkan angka membantu pemilik usaha memahami apakah diskon benar-benar efektif.
Informasi dari transaksi sebelumnya dapat digunakan sebagai dasar perencanaan baru. Pelaku Bisnis dapat melihat produk yang memberikan hasil terbaik, kemudian mengalokasikan anggaran secara lebih tepat. Jika sebuah diskon meningkatkan volume tanpa mengurangi keuntungan secara berlebihan, strategi tersebut dapat dikembangkan dalam kampanye berikutnya. Dengan pencatatan performa promosi, keputusan diskon menjadi semakin terukur.
Kesimpulan: Memahami Struktur Biaya Membantu Menetapkan Diskon
Mengelompokkan biaya berdasarkan karakteristiknya merupakan langkah penting sebelum Bisnis menentukan diskon. Dengan pencatatan pengeluaran yang teratur, pemilik usaha dapat menghitung biaya produk, margin kontribusi, serta batas harga yang aman. Pendekatan tersebut mengurangi risiko margin terkikis.
Pada akhirnya, diskon sebaiknya digunakan sebagai alat pemasaran yang terukur. Mengevaluasi hasil penjualan, serta meninjau dampak potongan harga dapat membantu Bisnis menjalankan promosi dengan lebih rasional. Jika Anda pernah menjalankan program diskon, bagikan strategi yang membantu menjaga margin agar pembahasan tentang strategi diskon menjadi semakin lengkap.