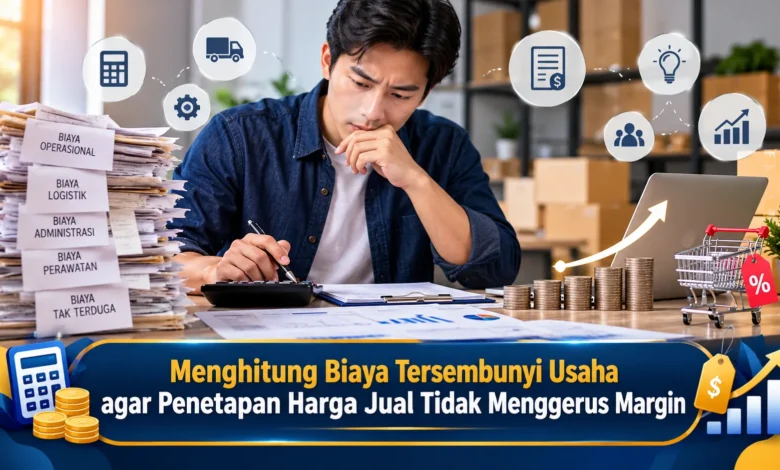
Menentukan harga jual produk sering dianggap sederhana karena pelaku usaha hanya perlu menambahkan keuntungan pada biaya pembelian atau produksi. Padahal, banyak pengeluaran kecil yang tidak terlihat secara langsung dapat mengurangi margin keuntungan jika tidak diperhitungkan dengan cermat. Biaya kemasan, administrasi transaksi, penyusutan peralatan, hingga pengembalian barang merupakan contoh pengeluaran yang berpotensi memengaruhi profitabilitas. Dalam menjalankan Bisnis, memahami seluruh komponen biaya menjadi langkah penting agar harga jual tetap kompetitif tanpa mengorbankan kesehatan keuangan. Melalui pencatatan yang terstruktur dan perhitungan yang tepat, pemilik usaha dapat mengetahui biaya sebenarnya sekaligus menyusun strategi harga yang lebih berkelanjutan.
Mengenali Pengeluaran Usaha yang Sering Terlewat dalam Perhitungan Harga
Komponen biaya yang sering terabaikan merupakan berbagai beban operasional yang terkadang tidak masuk perhitungan awal ketika menentukan harga jual. Banyak pelaku Bisnis lebih mengutamakan pengeluaran produksi utama, kemudian menerapkan markup tertentu tanpa memeriksa biaya pendukung. Perlu dipahami bahwa, berbagai proses penjualan dapat menghasilkan kebutuhan pengeluaran. Pengeluaran untuk pengemasan, administrasi pembayaran, dan persediaan yang tidak layak dijual merupakan faktor yang dapat memengaruhi laba. Apabila tidak diperhitungkan, keuntungan yang terlihat besar mungkin menyusut setelah seluruh biaya diperhitungkan.
Dampak pengeluaran tersembunyi dapat menjadi lebih signifikan ketika volume penjualan meningkat. Dalam contoh sederhana, usaha perdagangan digital mungkin menanggung pengeluaran pendukung sebesar Rp2.000 untuk tiap produk yang terjual. Nominal pengeluaran itu mungkin terlihat kecil apabila dilihat pada satu transaksi. Di sisi lain, ketika volume transaksi bulanan mencapai 1.000 unit, pengeluaran tambahan tersebut mencapai Rp2.000.000. Contoh tersebut menunjukkan pentingnya pencatatan rinci, terutama bagi Bisnis dengan margin tipis. Berdasarkan pencatatan yang konsisten, pengelola dapat menjaga kestabilan keuntungan.
Menyusun Klasifikasi Biaya untuk Menghitung Harga Pokok Produk
Proses pertama yang perlu dilakukan adalah menyusun klasifikasi biaya operasional. Secara umum, beban operasional dapat dipisahkan menjadi biaya tetap dan biaya variabel. Pengeluaran tetap biasanya tidak berubah secara langsung mengikuti jumlah unit terjual, seperti biaya penyewaan lokasi, gaji tetap karyawan, dan langganan perangkat lunak. Pada kategori berbeda, beban berdasarkan jumlah produksi cenderung bertambah mengikuti jumlah pesanan. Sebagai gambaran komponen utama produk, kemasan per unit, dan komisi transaksi. Klasifikasi ini membantu menghitung kebutuhan dana secara lebih akurat.
Di luar klasifikasi tersebut, pelaku usaha perlu mengidentifikasi pengeluaran dengan komponen tetap dan variabel. Biaya penggunaan energi, misalnya, dapat memiliki komponen dasar sekaligus bertambah mengikuti penggunaan mesin. Penyusutan peralatan juga perlu diperhitungkan meskipun pembayaran aset telah dilakukan sebelumnya. Hal serupa berlaku untuk tenaga kerja pemilik usaha, terutama ketika pengusaha menjalankan seluruh operasional. Jika waktu kerja tidak dinilai, profitabilitas usaha dapat terlihat terlalu tinggi. Oleh sebab itu, analisis biaya perlu menggambarkan penggunaan sumber daya sebenarnya.
Menyusun Harga Jual Berdasarkan Total Biaya Usaha
Ketika daftar biaya sudah tersusun, langkah selanjutnya adalah menghitung biaya per unit. Pengeluaran yang mengikuti jumlah unit dapat ditentukan melalui catatan transaksi. Sementara itu, porsi biaya tetap untuk satu barang dapat ditentukan berdasarkan kapasitas normal yang realistis. Sebagai contoh, sebuah usaha memiliki biaya tetap bulanan Rp2.000.000 dan menargetkan volume aktivitas 400 unit dalam sebulan. Jika seluruh produk menggunakan sumber daya secara sebanding, beban tetap per produk menjadi Rp5.000 per unit. Ketika biaya produksi dan penanganan per barang mencapai Rp30.000, maka biaya produk setelah alokasi tetap adalah Rp35.000. Hasil simulasi ini menjadi dasar evaluasi keuntungan penjualan.
Perhitungan nilai jual produk perlu menggunakan konsep keuntungan yang tepat. Margin keuntungan dihitung berdasarkan laba sebagai persentase pendapatan, sedangkan markup menggunakan biaya sebagai dasar perhitungan. Untuk melanjutkan simulasi sebelumnya, apabila pelaku usaha menginginkan margin 25 persen dan dikenakan potongan layanan penjualan sebesar 5 persen dari harga jual, maka nilai penjualan per unit yang dihitung adalah Rp35.000 dibagi 0,70, yaitu Rp50.000. Dengan nilai jual itu, biaya platform mencapai Rp2.500 dan sisa kontribusi setelah seluruh biaya yang diperhitungkan sebesar Rp12.500 atau 25 persen dari harga jual. Walaupun perhitungannya jelas, hasil ini tidak otomatis menjadi laba bersih setelah pajak. Oleh sebab itu, komponen pengeluaran wajib dipastikan kelengkapannya.
Mengantisipasi Biaya Tambahan dari Promosi dan Penjualan Digital
Dalam kegiatan penjualan digital, bermacam pengeluaran tambahan dapat mengurangi margin penjualan. Potongan layanan marketplace, pengeluaran administrasi pembayaran, dan kontribusi terhadap kampanye diskon perlu diperiksa berdasarkan ketentuan yang berlaku. Berbagai penyedia layanan perdagangan digital dapat menerapkan ketentuan berbeda. Untuk menjaga ketepatan penghitungan, pemilik toko sebaiknya memeriksa laporan pencairan dana. Jika produk dijual melalui beberapa kanal, hasil keuntungan per saluran perlu dianalisis tersendiri. Langkah evaluasi tersebut membantu memahami perbedaan biaya distribusi.
Di luar komisi penjualan, penawaran promosi juga dapat mengurangi laba per transaksi. Dalam simulasi harga, produk dengan nilai jual awal Rp50.000 yang diberikan potongan harga oleh toko 10 persen akan dijual sebesar Rp45.000 sebelum biaya layanan tambahan. Ketika harga pokok masih sama sebesar Rp35.000, maka margin nominal sebelum biaya platform menjadi Rp10.000. Jumlah tersebut masih dapat berkurang akibat komisi. Karena itu, potongan harga sebaiknya dianalisis sebelum diterapkan. Pertumbuhan jumlah transaksi tidak selalu memperbaiki profitabilitas apabila margin per produk terlalu kecil.
Strategi Mengendalikan Pengeluaran agar Harga Jual Tetap Menguntungkan
Pengelolaan laporan biaya secara teratur merupakan fondasi pengendalian usaha untuk mengurangi risiko pengeluaran tidak terpantau. Pelaku Bisnis dapat memanfaatkan aplikasi pencatatan keuangan untuk mencatat pemasukan dan pengeluaran. Berbagai transaksi pembiayaan sebaiknya dikelompokkan sesuai aktivitas bisnis. Dalam pengelolaan sehari-hari, pembelian kemasan dapat dimasukkan ke kategori penanganan produk, sedangkan pembayaran perangkat lunak operasional dicatat secara terpisah. Metode administrasi seperti ini memudahkan perbandingan pengeluaran antarperiode. Melalui laporan yang tersusun rapi, keputusan penghematan menjadi lebih terarah.
Pemeriksaan profitabilitas produk sebaiknya dijadwalkan sesuai perubahan biaya dan pasar. Kenaikan ongkos material, kenaikan ongkos distribusi, serta penyesuaian ketentuan transaksi dapat mengubah struktur pengeluaran. Selain memeriksa biaya, pengelola usaha perlu mengamati jumlah produk terjual, menilai kontribusi laba setiap kategori, dan mempelajari harga pasar. Ketika margin mulai mengalami tekanan, penyesuaian harga tidak harus menjadi pilihan pertama. Perbaikan proses produksi, pengendalian pemborosan material, serta evaluasi efektivitas pemasaran dapat membantu memperbaiki margin. Melalui pendekatan berbasis data, keseimbangan antara daya saing dan keuntungan dapat dijaga.
Penutup: Penetapan Harga Jual yang Tepat Berawal dari Pengendalian Biaya
Mengidentifikasi pengeluaran yang sering terabaikan merupakan langkah penting dalam menjaga keuntungan penjualan. Tanpa perhitungan yang lengkap, harga produk yang terlihat menguntungkan dapat menimbulkan tekanan pada keuangan usaha. Dengan pertimbangan tersebut, pelaku Bisnis perlu membedakan pengeluaran berdasarkan karakteristiknya, mengalokasikan beban operasional dengan tepat, serta memahami perbedaan margin dan markup. Beban pemasaran, komisi platform, dan kerugian akibat produk tidak layak jual juga harus dimasukkan dalam evaluasi. Melalui perencanaan yang terukur, pengelolaan keuntungan usaha lebih mudah dilakukan.
Seiring perkembangan Bisnis, keberhasilan menjaga margin tidak hanya dipengaruhi nilai penjualan produk, tetapi juga ditopang pencatatan yang konsisten. Pemilik usaha yang memahami struktur biayanya dapat mengidentifikasi peluang efisiensi dan menjaga keseimbangan antara biaya serta pendapatan. Daripada sekadar mengikuti harga pesaing, usaha sebaiknya menggunakan perhitungan biaya sebagai landasan. Apa strategi yang selama ini Anda gunakan dalam mengendalikan pengeluaran operasional? Mari berbagi pandangan mengenai pengelolaan biaya agar diskusi mengenai pengelolaan keuangan Bisnis semakin bermanfaat.