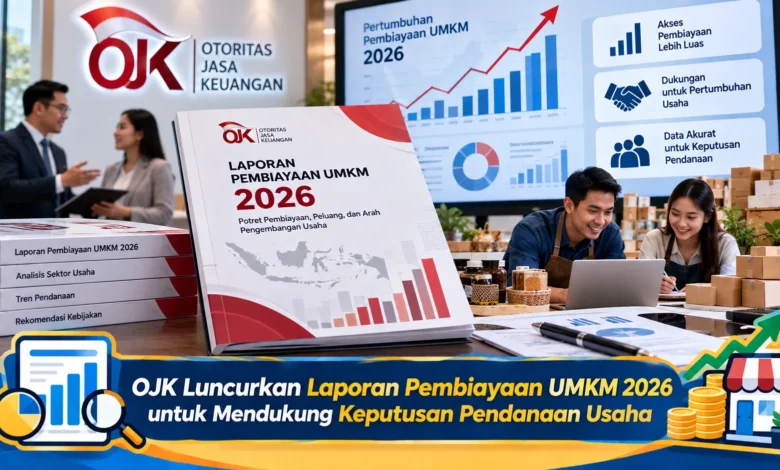
Memilih pendanaan usaha membutuhkan pemahaman tentang kebutuhan modal, kemampuan pembayaran, dan kondisi pembiayaan yang tersedia. Otoritas Jasa Keuangan atau OJK meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 di Jakarta pada 6 Oktober 2026. Publikasi tersebut menjadi bagian dari upaya menyediakan informasi yang lebih terstruktur untuk mendukung pengambilan keputusan berbasis data. Bagi pelaku Bisnis, laporan ini dapat menjadi bahan memahami lingkungan pembiayaan sebelum menilai penawaran yang sesuai. Namun, informasi mengenai kondisi industri tetap perlu dihubungkan dengan catatan keuangan dan kebutuhan masing-masing usaha. ojk.go.id
Mengenali Manfaat Laporan Pembiayaan UMKM 2026
Dokumen tersebut menyajikan analisis data pembiayaan UMKM yang dilaporkan berbagai lembaga jasa keuangan, dengan penyajian menurut periode semester. ojk.go.id Pada tahap pembacaan, pemilik UMKM perlu memisahkan informasi tingkat industri dari kemampuan operasional yang dimiliki. Informasi yang luas dapat membantu menyusun pertanyaan, tetapi tidak menggantikan penilaian terhadap pemohon. Sebagai contoh, perubahan nilai pembiayaan belum berarti seluruh pemohon akan disetujui. Atas pertimbangan tersebut, pengelola Bisnis sebaiknya memanfaatkan informasi untuk memperjelas pertimbangan, bukan sebagai janji persetujuan pembiayaan.
Nilai praktis laporan juga dapat dilihat dari ketepatan menafsirkan informasi. Pemilik usaha dapat memulai dengan pertanyaan sederhana, seperti perbedaan kelompok pembiayaan. Tujuan awal ini membantu membatasi pencarian. Setelah itu, catat informasi yang berkaitan dan periksa keterangannya. Tidak tepat memilih kesimpulan dari potongan informasi. Perbandingan yang terlihat menonjol mungkin memerlukan pembacaan lebih lanjut. Pemeriksaan konteks membantu membangun pertimbangan yang lebih jelas sebelum menyiapkan pengajuan.
Memeriksa Periode Cakupan dan Definisi Data
Periode data perlu dicatat sebagai dasar analisis. Jadwal penerbitan tidak otomatis menunjukkan posisi setiap angka. Dokumen yang diumumkan dalam suatu periode dapat membahas kondisi sebelumnya. Atas dasar perbedaan ini, tinjau keterangan angka sebelum menyusun kesimpulan. Bedakan pula posisi pembiayaan pada akhir periode dan penyaluran selama suatu periode. Masing-masing ukuran memiliki makna yang berlainan. Pembedaan tersebut membantu mengurangi kesimpulan yang keliru.
Penjelasan kategori pembiayaan juga harus dibaca. Periksa apakah angka yang dibandingkan memiliki cakupan serupa. Penurunan angka dapat menghasilkan penilaian yang tidak sama jika cakupan lembaganya berbeda. Pertumbuhan persentase pun perlu ditinjau bersama dasar penghitungan. Bedakan secara jelas perubahan jumlah uang dengan laju pertumbuhan relatif. Pada penelaahan awal, tuliskan keterangan pokok mengenai cakupan yang sedang digunakan. Jika penjelasan belum dipahami, cari keterangan tambahan sebelum mengubah rencana pendanaan.
Menyiapkan Perencanaan Bisnis berdasarkan Kebutuhan Nyata
Rencana tambahan modal sebaiknya dikaitkan dengan kegiatan yang jelas. Pisahkan dana untuk stok barang dan investasi pada perlengkapan produksi. Tinjau juga kebutuhan yang berulang serta kebutuhan sesekali. Perbedaan tersebut membantu menentukan kapan modal diperlukan. Tidak perlu menentukan nilai pembiayaan hanya karena ada promosi dari penyedia. Susun jumlah yang terkait rencana kerja, lalu tinjau modal yang sudah dimiliki. Langkah ini membantu mengarahkan penggunaan pendanaan.
Tujuan pembiayaan perlu dinilai berdasarkan waktu uang masuk. Omzet yang terlihat belum tentu masuk ke kas pada periode yang sama. Jika pelanggan membayar kemudian, periksa waktu uang masuk. Sandingkan waktu pemasukan dengan pembayaran pemasok. Untuk pembelian alat, periksa kebutuhan pemasangan dan pengeluaran tambahan yang diperlukan. Tidak tepat memastikan tambahan modal langsung meningkatkan penjualan. Catat perkiraan dasar rencana, sehingga perubahan mudah dikenali.
Membandingkan Ketentuan Pendanaan dengan Dasar yang Sama
Pilihan pendanaan perlu dibaca secara lengkap. Periksa nilai pencairan bersih, biaya yang dibebankan, serta waktu pembayaran. Jika terdapat bunga atau margin, tanyakan bagaimana nilainya ditentukan. Hindari menyandingkan persentase yang menggunakan dasar berbeda. Keterangan durasi pembiayaan juga perlu dihubungkan dengan seluruh pembayaran. Cicilan yang tampak ringan belum tentu berarti penawaran lebih hemat. Gunakan rincian tertulis agar pengelola tidak bergantung pada penjelasan lisan.
Selain biaya, tinjau konsekuensi pembayaran lewat waktu, pelunasan lebih awal, dan syarat perubahan fasilitas. Bila pembiayaan melibatkan aset sebagai jaminan, mintalah penjelasan konsekuensinya. Penjelasan yang terbuka membantu memperjelas tanggung jawab. Laporan pembiayaan tidak membuktikan setiap penawaran sesuai kebutuhan. Penilaian akhir sebaiknya memperhatikan kemampuan pembayaran. Bila ketentuan menimbulkan pertanyaan, tanyakan kepada penyedia terlebih dahulu. Hindari mengabaikan bagian yang tampak kecil karena menjadi bagian kesepakatan.
Menilai Ketahanan Rencana sebelum Mengajukan Pembiayaan
Dokumentasi operasional membantu menjelaskan kondisi pemohon. Rapikan rekap penjualan, pengeluaran, dan utang yang masih ada sesuai bukti yang tersedia. Bedakan kas operasional dari kebutuhan pribadi agar hasil usaha dapat dipahami. Cocokkan catatan transaksi dengan bukti pembayaran jika tersedia. Jangan mengubah nilai penerimaan untuk memperbesar peluang persetujuan. Angka yang tidak mencerminkan kondisi dapat menghasilkan rencana pembayaran yang tidak realistis. Dokumentasi yang konsisten juga memudahkan pemeriksaan rencana, terlepas dari hasil pengajuan.
Periksa ketahanan perkiraan melalui beberapa kondisi usaha. Selain kondisi normal, tinjau keadaan ketika pembelian pelanggan berkurang, penundaan uang masuk, atau pengeluaran tambahan. Catat alasan memilih setiap kondisi agar pengelola memahami perubahan yang diuji. Periksa apakah kas masih cukup untuk kewajiban tanpa mengabaikan kebutuhan operasional. Apabila pembayaran bergantung pada lonjakan penjualan, tinjau kembali kebutuhan dan penawarannya. Simulasi tersebut merupakan cara mengenali risiko, bukan jaminan hasil.
Penutup: Menghubungkan Data Pembiayaan dengan Kesiapan Usaha
Data perkembangan pembiayaan dapat memperkaya pertimbangan ketika dipahami sesuai cakupannya. Pelaku Bisnis perlu memahami definisi data, lalu menempatkan informasi dengan rencana penggunaan dana. Pilihan pembiayaan tetap memerlukan penilaian individual. Syarat fasilitas tidak sebaiknya dilewatkan. Catatan yang tertib membantu menilai pengaruh kewajiban tambahan. Berkat penilaian yang terarah, data yang tersedia dapat menjadi bahan diskusi yang berguna, tanpa menggantikan pemeriksaan kondisi usaha.
Tindakan awal adalah mencatat alasan tambahan modal, kemudian menyusun perkiraan pengeluaran. Hubungkan rencana tersebut dengan arus kas, lalu pelajari kewajiban yang ditawarkan berdasarkan rincian yang lengkap. Berikan ruang untuk meninjau bagian yang belum jelas sebelum membuat komitmen. Evaluasi juga dampak pengeluaran meningkat terhadap kebutuhan operasional. Perencanaan yang cermat membantu menentukan langkah yang lebih realistis. Menurut pengalaman Anda, bagian penawaran apa yang paling perlu dijelaskan? Mari ceritakan pendapat Anda agar pembaca lain memperoleh wawasan praktis.