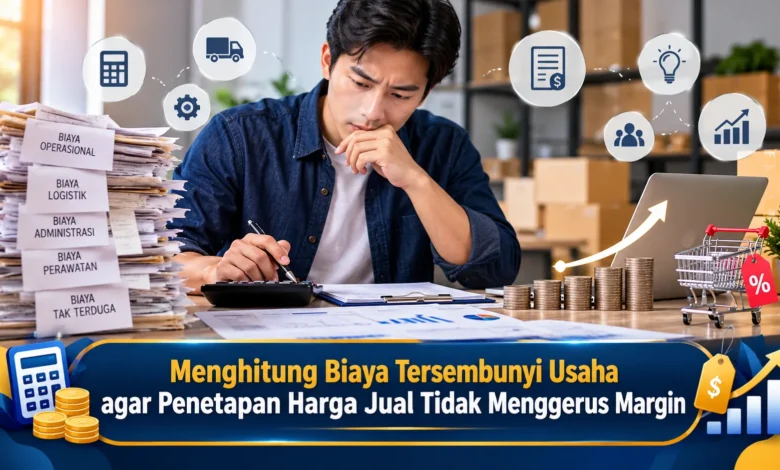
Menentukan harga jual produk sering dianggap sederhana karena pelaku usaha hanya perlu menambahkan keuntungan pada biaya pembelian atau produksi. Padahal, banyak pengeluaran kecil yang tidak terlihat secara langsung dapat mengurangi margin keuntungan jika tidak diperhitungkan dengan cermat. Biaya kemasan, administrasi transaksi, penyusutan peralatan, hingga pengembalian barang merupakan contoh pengeluaran yang berpotensi memengaruhi profitabilitas. Dalam menjalankan Bisnis, memahami seluruh komponen biaya menjadi langkah penting agar harga jual tetap kompetitif tanpa mengorbankan kesehatan keuangan. Melalui pencatatan yang terstruktur dan perhitungan yang tepat, pemilik usaha dapat mengetahui biaya sebenarnya sekaligus menyusun strategi harga yang lebih berkelanjutan.
Mengidentifikasi Komponen Biaya yang Dapat Mengurangi Margin Penjualan
Pengeluaran yang kurang terlihat merupakan beragam kebutuhan pembiayaan yang terkadang tidak masuk perhitungan awal ketika menghitung keuntungan produk. Banyak pelaku Bisnis lebih mengutamakan pengeluaran produksi utama, kemudian menambahkan persentase keuntungan tanpa memperhitungkan beban tambahan. Perlu dipahami bahwa, berbagai proses penjualan dapat memerlukan alokasi dana tersendiri. Pengeluaran untuk pengemasan, administrasi pembayaran, dan kerusakan produk merupakan komponen biaya yang sebaiknya dicatat. Ketika pengeluaran tersebut terlewat, laba berdasarkan perhitungan sederhana mungkin tidak mencerminkan kondisi sebenarnya.
Dampak pengeluaran tersembunyi dapat menjadi lebih signifikan ketika jumlah transaksi bertambah. Untuk memberikan gambaran, sebuah toko online mungkin mengeluarkan tambahan biaya sebesar Rp2.000 untuk tiap produk yang terjual. Nominal pengeluaran itu mungkin terlihat kecil apabila diperiksa secara terpisah. Di sisi lain, ketika volume transaksi bulanan mencapai 1.000 unit, pengeluaran tambahan tersebut mencapai Rp2.000.000. Contoh tersebut menggambarkan perlunya evaluasi pengeluaran, terutama bagi perusahaan dengan persaingan harga ketat. Berdasarkan pencatatan yang konsisten, pengelola dapat menjaga kestabilan keuntungan.
Membedakan Pengeluaran Rutin serta Biaya per Transaksi
Langkah awal yang penting adalah mengelompokkan pengeluaran sesuai sifatnya. Dalam perhitungan manajemen usaha, pengeluaran dapat dibedakan menjadi beban yang relatif stabil serta beban yang berubah. Beban operasional tetap biasanya tetap muncul meskipun volume penjualan berfluktuasi, seperti pengeluaran untuk tempat operasional, kompensasi pegawai tetap, dan langganan perangkat lunak. Sebaliknya, beban berdasarkan jumlah produksi cenderung berubah sesuai banyaknya produk yang dibuat. Sebagai gambaran komponen utama produk, perlengkapan pembungkus tiap barang, dan biaya layanan berdasarkan transaksi. Pengelompokan biaya membantu menentukan struktur harga pokok.
Selain dua kelompok utama, pemilik Bisnis perlu menilai beban yang berubah sebagian mengikuti aktivitas. Biaya penggunaan energi, misalnya, dapat mengandung beban minimum sekaligus berubah sesuai intensitas kegiatan. Alokasi penurunan nilai aset juga sebaiknya dimasukkan dalam analisis meskipun bukan pengeluaran kas pada setiap transaksi. Prinsip yang sama berlaku untuk tenaga kerja pemilik usaha, terutama ketika pemilik menangani produksi sendiri. Jika waktu kerja tidak dinilai, hasil perhitungan biaya menjadi kurang realistis. Oleh sebab itu, perhitungan harga harus mempertimbangkan kebutuhan operasional secara menyeluruh.
Menyusun Harga Jual Berdasarkan Total Biaya Usaha
Ketika daftar biaya sudah tersusun, proses yang perlu dilakukan adalah menyusun dasar perhitungan harga satuan. Beban produksi atau penjualan per produk dapat dihitung berdasarkan pemakaian sebenarnya. Di sisi biaya tetap, porsi biaya tetap untuk satu barang dapat diperkirakan dengan membagi biaya tetap pada volume aktivitas yang relevan. Sebagai ilustrasi perhitungan, sebuah usaha memiliki biaya tetap bulanan Rp2.000.000 dan menargetkan volume aktivitas 400 unit dalam sebulan. Dengan asumsi pembebanan merata, beban tetap per produk menjadi Rp5.000 per unit. Ketika biaya produksi dan penanganan per barang mencapai Rp30.000, maka biaya produk setelah alokasi tetap adalah Rp35.000. Hasil simulasi ini menjadi dasar evaluasi keuntungan penjualan.
Penyusunan tarif penjualan perlu memahami perbedaan margin serta persentase kenaikan biaya. Margin keuntungan dihitung berdasarkan selisih harga jual dan biaya dibagi nilai penjualan, sedangkan markup menggunakan biaya sebagai dasar perhitungan. Dengan menggunakan perhitungan sebelumnya, apabila pengelola menetapkan sasaran margin 25 persen dan menanggung biaya transaksi sebesar 5 persen dari harga jual, maka nilai penjualan per unit yang dihitung adalah Rp35.000 dibagi 0,70, yaitu Rp50.000. Dalam hasil simulasi ini, biaya platform mencapai Rp2.500 dan sisa kontribusi setelah seluruh biaya yang diperhitungkan sebesar Rp12.500 atau 25 persen dari harga jual. Namun demikian, margin tersebut belum memperhitungkan biaya yang belum dimasukkan. Dengan demikian, seluruh asumsi biaya perlu diperiksa.
Menghitung Potongan Marketplace serta Risiko Pengembalian Barang
Pada operasional toko online, berbagai potongan transaksi dapat mengurangi margin penjualan. Potongan layanan marketplace, ongkos pemrosesan transaksi, dan partisipasi program promosi perlu dievaluasi menurut jenis transaksi. Setiap platform dapat memiliki mekanisme potongan tersendiri. Oleh karena itu, pengelola usaha harus mencocokkan hasil penjualan dengan penerimaan bersih. Jika produk dijual melalui beberapa kanal, perhitungan margin sebaiknya dipisahkan. Cara pengelolaan tersebut membantu mengetahui saluran yang lebih efisien.
Selain biaya layanan, strategi potongan harga juga dapat mengurangi laba per transaksi. Sebagai contoh, produk dengan harga normal Rp50.000 yang ditawarkan dengan pengurangan harga 10 persen akan dijual sebesar Rp45.000 sebelum pengeluaran transaksi yang berlaku. Apabila pengeluaran dasar tidak berubah sebesar Rp35.000, maka selisih harga diskon terhadap biaya dasar menjadi Rp10.000. Nilai selisih itu masih dapat berkurang akibat komisi. Dengan pertimbangan tersebut, program promosi harus dihitung dampaknya. Pertumbuhan jumlah transaksi tidak selalu memperbaiki profitabilitas apabila margin per produk terlalu kecil.
Mengembangkan Sistem Pengawasan Margin dalam Operasional Bisnis
Pencatatan keuangan yang konsisten merupakan langkah penting untuk mencegah biaya tersembunyi terus bertambah. Pengelola keuangan dapat memanfaatkan aplikasi pencatatan keuangan untuk merekam seluruh transaksi. Seluruh biaya operasional sebaiknya dikelompokkan sesuai aktivitas bisnis. Dalam pengelolaan sehari-hari, belanja perlengkapan pengiriman dapat dimasukkan ke kategori penanganan produk, sedangkan langganan sistem kasir dicatat secara terpisah. Pengelompokan tersebut memudahkan perbandingan pengeluaran antarperiode. Melalui laporan yang tersusun rapi, keputusan penghematan menjadi lebih terarah.
Evaluasi harga jual sebaiknya dijadwalkan sesuai perubahan biaya dan pasar. Fluktuasi biaya pemasok, penyesuaian tarif pengiriman, serta pembaruan biaya platform dapat menyebabkan perhitungan sebelumnya tidak lagi sesuai. Di samping mengevaluasi pengeluaran, pemilik Bisnis perlu memeriksa tingkat permintaan, menilai kontribusi laba setiap kategori, dan mempelajari harga pasar. Apabila biaya meningkat, kenaikan harga bukan satu-satunya solusi. Perbaikan proses produksi, pengendalian pemborosan material, serta pemilihan saluran penjualan yang sesuai dapat mendukung pengendalian biaya. Berdasarkan evaluasi yang terukur, keputusan harga dapat dibuat lebih rasional.
Rangkuman Strategi Mengelola Biaya Tersembunyi agar Usaha Tetap Menguntungkan
Mengidentifikasi pengeluaran yang sering terabaikan merupakan bagian utama dalam menentukan harga jual yang sehat. Ketika pengeluaran tambahan diabaikan, penjualan dengan margin yang tampak besar dapat menimbulkan tekanan pada keuangan usaha. Untuk menghindari kondisi tersebut, pemilik usaha perlu menyusun klasifikasi biaya secara sistematis, menghitung pengeluaran per unit, serta menggunakan rumus penetapan harga yang sesuai. Biaya program diskon, potongan transaksi, dan kerugian akibat produk tidak layak jual juga harus diperhitungkan sesuai kemungkinan terjadinya. Melalui perencanaan yang terukur, pengelolaan keuntungan usaha lebih mudah dilakukan.
Untuk mendukung keberlanjutan usaha, kemampuan mempertahankan profitabilitas tidak hanya ditentukan oleh besarnya selisih harga dan modal, tetapi juga ditopang pencatatan yang konsisten. Pengelola yang memiliki data pengeluaran akurat dapat menentukan prioritas penghematan dan mengambil keputusan berdasarkan informasi nyata. Sebagai pengganti penetapan harga berdasarkan perkiraan, usaha sebaiknya menggunakan perhitungan biaya sebagai landasan. Bagaimana pengalaman Anda dalam menghitung biaya tersembunyi usaha? Mari berbagi pandangan mengenai pengelolaan biaya agar diskusi mengenai pengelolaan keuangan Bisnis semakin bermanfaat.